
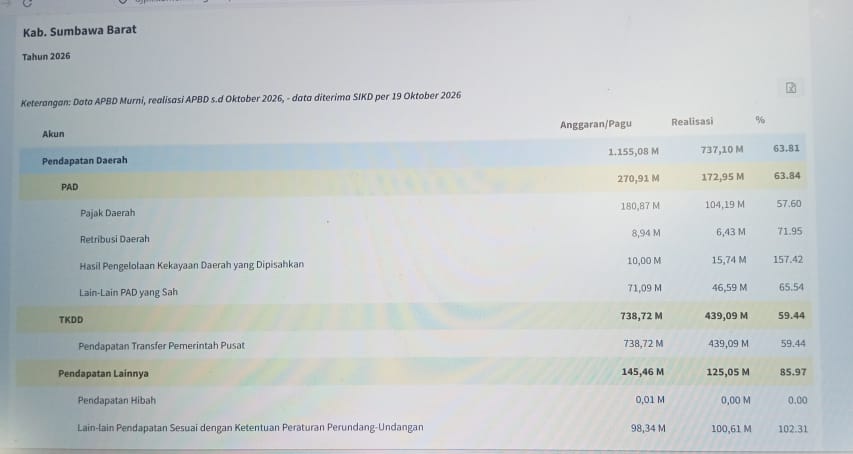
Foto. Data Portal Sistem Informasi Keuangan Daerah (SIKD) Kementerian Keuangan, dengan data diterima per 19 Oktober 2026
Hariansumbawa.com| Angka tidak bisa berteriak. Tetapi angka realisasi APBD Kabupaten Sumbawa Barat (KSB) per Oktober 2026 seharusnya cukup keras untuk membangunkan pemerintah daerah dari zona nyaman administratifnya.
Data Portal Sistem Informasi Keuangan Daerah (SIKD) Kementerian Keuangan, dengan data diterima per 19 Oktober 2026, mencatat realisasi belanja modal KSB baru mencapai Rp129,92 miliar atau 26,07 persen dari pagu Rp498,30 miliar. Sementara itu, total belanja daerah baru terserap Rp1,115 triliun atau 49,53 persen dari pagu Rp2,252 triliun.
Ini bukan angka yang pantas dilewati begitu saja. Ini alarm yang harus dijawab dengan penjelasan terbuka, evaluasi serius, dan tindakan nyata.
Persoalannya bukan semata-mata berapa banyak uang yang sudah dibelanjakan. Persoalan sesungguhnya adalah: mengapa belanja modal yang seharusnya menggerakkan pembangunan baru terealisasi sekitar seperempat dari anggarannya ketika tahun anggaran telah memasuki Oktober?
Pertanyaan itu tidak boleh dijawab dengan pidato tentang komitmen pembangunan, jargon percepatan, atau laporan kegiatan yang terdengar meyakinkan. Yang dibutuhkan masyarakat adalah bukti bahwa program berjalan, proyek dikerjakan, dan anggaran menghasilkan manfaat nyata.
Belanja Modal Tertinggal, Siapa yang Harus Menjelaskan?
Mari membaca angka secara jernih.
Dari pagu belanja modal Rp498,30 miliar, baru Rp129,92 miliar yang terealisasi. Artinya, sekitar Rp368,38 miliar belum terealisasi berdasarkan data tersebut.
Pada saat yang sama, belanja barang dan jasa dengan pagu Rp764,67 miliar baru terserap Rp334,39 miliar atau 43,73 persen. Sebaliknya, belanja pegawai telah mencapai Rp550,79 miliar atau 77,18 persen dari pagu Rp713,63 miliar.
Perbedaan ini patut menjadi bahan evaluasi. Belanja pegawai memiliki karakter pembayaran yang berbeda dari belanja modal. Karena itu, keduanya tidak bisa dibandingkan secara serampangan. Namun, ketika realisasi belanja modal masih 26,07 persen, pemerintah wajib menjelaskan kesiapan proyek, proses pengadaan, progres fisik, serta kendala pelaksanaan di setiap organisasi perangkat daerah (OPD).
Apakah proyek belum dilelang? Apakah kontrak terlambat ditandatangani? Apakah pekerjaan fisik belum berjalan? Apakah pembayaran belum jatuh tempo? Atau ada persoalan perencanaan yang sejak awal tidak matang?
Semua kemungkinan itu harus diuji dengan data. Jangan biarkan publik menebak-nebak penyebab lambannya pelaksanaan anggaran.
Jika perencanaan sudah matang, mengapa realisasi belanja modal masih tertinggal? Jika ada hambatan, mengapa langkah penyelesaiannya tidak dijelaskan secara terbuka?
APBD Bukan Pajangan dalam Dokumen
Pemerintah daerah tidak memperoleh mandat untuk sekadar menyusun APBD, menggelar rapat, menandatangani dokumen, lalu mempertanggungjawabkan angka pada akhir tahun. APBD disusun untuk menjawab kebutuhan masyarakat.
Jalan yang membutuhkan perbaikan tidak selesai hanya dengan alokasi anggaran. Fasilitas pelayanan publik tidak bertambah baik hanya karena pagunya tersedia. Pembangunan ekonomi tidak bergerak hanya karena pemerintah mengumumkan program prioritas.
Anggaran harus berubah menjadi pekerjaan yang nyata.
Karena itu, rendahnya realisasi belanja modal perlu dibaca bersama kondisi di lapangan. Apakah pembangunan jalan sesuai jadwal? Apakah fasilitas publik yang direncanakan mulai dikerjakan? Apakah proyek strategis daerah menunjukkan kemajuan fisik? Apakah kebutuhan masyarakat sudah masuk dalam prioritas pelaksanaan?
Jika pemerintah tidak mampu menjelaskan hubungan antara anggaran dan hasil pembangunan, maka ukuran keberhasilan APBD menjadi terlalu sempit.
Uang yang sudah dialokasikan belum tentu menjadi pembangunan. Anggaran yang tercantum dalam dokumen belum tentu menjadi manfaat bagi rakyat.
Jangan Menunggu Desember untuk Berlari
Salah satu risiko dalam pengelolaan anggaran adalah kebiasaan mengejar realisasi pada penghujung tahun. Ketika penyerapan tertinggal, seluruh perhatian mendadak diarahkan pada percepatan belanja.
Padahal, percepatan tanpa perencanaan yang matang dapat menimbulkan masalah baru. Kualitas pekerjaan harus tetap dijaga. Proses pengadaan harus mematuhi ketentuan. Pengawasan fisik tidak boleh dikorbankan demi mengejar angka penyerapan.
Pemerintah KSB harus mampu menjelaskan strategi penyelesaian anggaran secara realistis, bukan sekadar memasang target persentase yang tinggi.
Setiap OPD perlu membuka daftar pekerjaan yang belum terealisasi, progres fisik dan keuangannya, hambatan yang dihadapi, serta jadwal penyelesaian yang dapat dipertanggungjawabkan. Proyek yang berisiko tidak selesai harus segera diidentifikasi, bukan baru menjadi persoalan ketika tahun anggaran hampir berakhir.
Bupati KSB perlu memastikan evaluasi tersebut tidak berhenti pada rapat koordinasi. Hasilnya harus diterjemahkan menjadi keputusan, pembagian tanggung jawab, dan pemantauan yang terukur.
Pendapatan Juga Belum Mencapai Target
Data SIKD yang sama mencatat pendapatan daerah terealisasi Rp737,10 miliar atau 63,81 persen dari target Rp1,155 triliun. Pendapatan Asli Daerah (PAD) mencapai Rp172,95 miliar atau 63,84 persen dari target Rp270,91 miliar.
Angka tersebut menunjukkan bahwa pemerintah masih memiliki pekerjaan untuk memastikan target pendapatan tercapai secara realistis dan sesuai potensi yang tersedia. Namun, realisasi pendapatan dan belanja harus dibaca berdasarkan karakter, jadwal, serta sumber masing-masing. Persentase yang belum mencapai 100 persen pada Oktober tidak otomatis menandakan kegagalan.
Yang harus menjadi perhatian ialah kemampuan pemerintah menyelaraskan perencanaan pendapatan dengan kesiapan pelaksanaan belanja. Perencanaan yang baik harus mempertimbangkan kemampuan pelaksanaan program, jadwal pengadaan, kapasitas OPD, dan kebutuhan masyarakat.
Jangan sampai target disusun terlalu optimistis, tetapi pelaksanaan tidak diimbangi kesiapan yang memadai.
DPRD Jangan Hanya Menjadi Penonton
Dalam situasi seperti ini, DPRD KSB tidak boleh sekadar menunggu laporan realisasi akhir tahun. Fungsi pengawasan harus dijalankan sejak masalah masih bisa diperbaiki.
DPRD perlu meminta penjelasan rinci dari pemerintah daerah mengenai rendahnya realisasi belanja modal. OPD dengan penyerapan rendah harus diminta memaparkan penyebab, progres pekerjaan, dan langkah koreksi. Pengawasan juga harus memastikan percepatan belanja tidak mengorbankan mutu proyek maupun kepatuhan terhadap aturan.
Masyarakat pun berhak memperoleh informasi yang mudah dipahami mengenai proyek yang direncanakan, nilai anggarannya, pelaksanaannya, dan manfaat yang dijanjikan.
Transparansi bukan ancaman bagi pemerintah yang bekerja dengan baik. Sebaliknya, transparansi merupakan kesempatan untuk membuktikan bahwa setiap rupiah dikelola secara bertanggung jawab.
Jangan Bangga pada Anggaran, Buktikan Hasilnya!
Editorial ini tidak menyimpulkan bahwa realisasi rendah otomatis membuktikan kegagalan atau pelanggaran. Data yang tersedia merupakan potret sementara per Oktober 2026, bukan laporan akhir tahun. Ada kegiatan yang pembayaran dan penyelesaiannya mengikuti tahapan tertentu.
Namun, alasan teknis tidak boleh menjadi tameng untuk menghindari evaluasi. Pemerintah tetap wajib menjelaskan mengapa belanja modal baru mencapai 26,07 persen, apa saja pekerjaan yang belum berjalan, dan bagaimana memastikan anggaran digunakan secara efektif hingga akhir tahun.
KSB membutuhkan pemerintah yang bukan hanya mampu merencanakan pembangunan, melainkan juga memastikan rencana itu terlaksana. Masyarakat tidak cukup diberi angka pagu dan daftar program. Mereka berhak menilai hasilnya.
Pada akhirnya, keberhasilan APBD bukan perlombaan menghabiskan anggaran. Keberhasilan APBD adalah kemampuan mengubah anggaran menjadi pelayanan, infrastruktur, kesempatan ekonomi, dan kesejahteraan masyarakat dengan cara yang tepat, transparan, dan dapat dipertanggungjawabkan.
Belanja modal baru 26,07 persen harus menjadi alarm bagi pemerintah KSB. Jangan tunggu akhir tahun untuk mencari alasan. Buka datanya, jelaskan hambatannya, percepat pekerjaan yang memang siap dilaksanakan, dan pertanggungjawabkan hasilnya kepada rakyat.
Sebab, APBD bukan milik pemerintah. APBD adalah uang publik yang dipercayakan kepada pemerintah untuk dikelola demi kepentingan masyarakat.
Jangan biarkan uang rakyat hanya terlihat besar dalam dokumen, tetapi kecil dalam hasil pembangunan. (**)